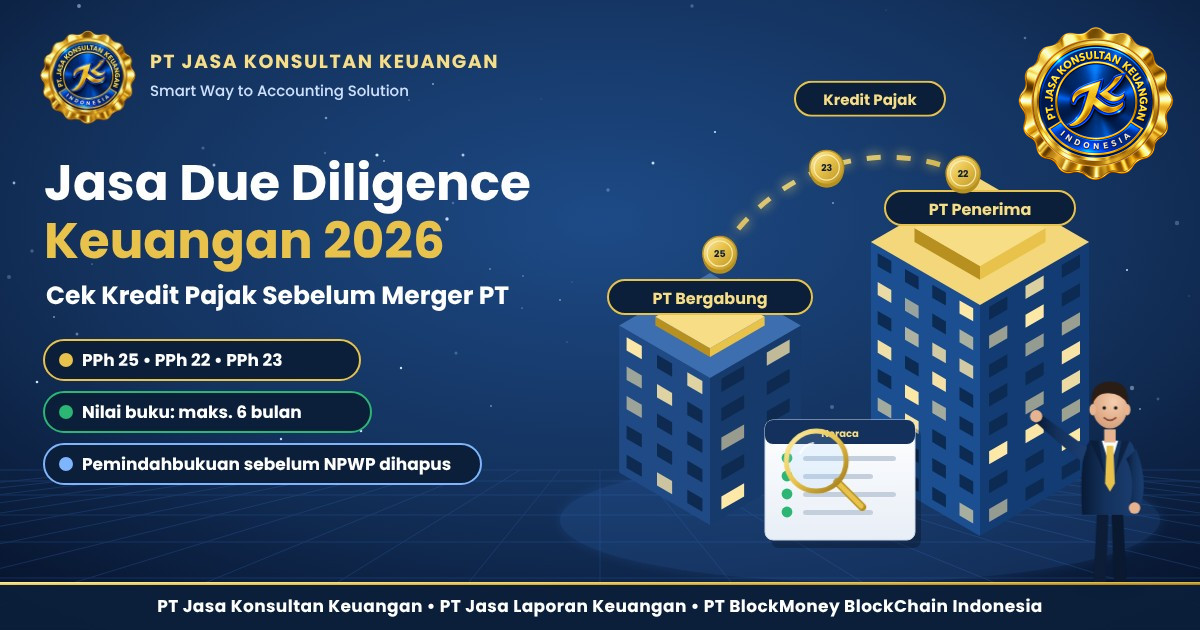
Penggabungan dua perseroan selalu berakhir di laporan keuangan. Salah satu pos yang paling mudah terlewat adalah kredit pajak, yang di neraca tercatat sebagai pajak dibayar di muka. Bila pos ini tidak diperiksa sebelum merger, perusahaan penerima bisa kehilangan hak yang sebenarnya masih bernilai.
1. Di Mana Kredit Pajak Tercatat
Angsuran PPh Pasal 25 yang disetor sendiri, serta PPh Pasal 22 dan 23 yang dipotong pelanggan, dicatat di sisi aset lancar sebagai pajak dibayar di muka. Nilainya baru berkurang ketika diperhitungkan dengan PPh terutang di SPT Tahunan.
2. Apa yang Terjadi pada Neraca Saat Merger
Pasal 122 UU 40/2007 tentang Perseroan Terbatas menyatakan perusahaan yang menggabungkan diri berakhir tanpa likuidasi, sementara seluruh aset dan kewajibannya otomatis pindah ke tangan perusahaan penerima. Dari sisi pajak, PMK 81/2024 Pasal 406 menegaskan bahwa hak dan kewajiban perpajakan sebelum penggabungan ikut beralih. Jadi, neraca penerima akan menampung aset pajak sekaligus utang pajak yang belum selesai.
3. Tabel Rekonsiliasi Sebelum Tanggal Efektif
| Akun di Neraca | Dicocokkan Dengan |
|---|---|
| PPh 25 dibayar di muka | Bukti penerimaan negara tahun berjalan |
| PPh 22 dan 23 dibayar di muka | Bukti potong atau pungut dari pelanggan |
| Lebih bayar dan deposit pajak | Riwayat deposit dan SPT terakhir |
| Utang pajak | Daftar SPT Masa dan Tahunan sampai tanggal efektif |
| Aset tetap | Daftar aset dengan nilai perolehan dan penyusutan |
Hasil akhirnya, saldo kredit pajak di neraca harus sama dengan data yang tercatat di Coretax.
4. Dua Cara Kredit Pajak Dipakai
- Diperhitungkan di SPT bagian tahun pajak perusahaan yang bergabung, untuk periode sampai merger efektif. Syaratnya, pembukuan ditutup per tanggal tersebut.
- Dialihkan lewat pemindahbukuan menjadi pelunasan PPh perusahaan penerima, khusus untuk merger dengan nilai buku sesuai Pasal 404 PMK 81/2024. Permohonannya wajib diajukan sebelum NPWP perusahaan yang bergabung dihapus.
5. Syarat Nilai Buku dan Dampaknya pada Laporan
Ketentuan Pasal 393 PMK 81/2024 telah diperbarui oleh PMK 1/2026, berlaku mulai 22 Januari 2026. Permohonan nilai buku diajukan paling lama 6 bulan setelah tanggal efektif, harus lolos uji tujuan bisnis, dan memenuhi syarat Surat Keterangan Fiskal. Bila disetujui, nilai buku aset beralih tanpa revaluasi, sehingga neraca penerima tidak dibebani selisih nilai yang besar. Setelah merger, angsuran PPh Pasal 25 penerima tidak boleh lebih kecil dari gabungan angsuran sebelumnya, dan angka ini perlu masuk proyeksi arus kas.
Penutup
Pemeriksaan pos pajak sebelum merger membuat neraca pembuka perusahaan penerima lebih bersih dan dapat dipertanggungjawabkan. Mulailah dengan tutup buku per tanggal efektif, lalu rekonsiliasi setiap akun pajak satu per satu.
Jadwalkan Konsultasi Awal melalui WhatsApp 0811-8085-705 atau isi formulir calon klien.
Baca tulisan lengkapnya: Jasa Due Diligence Keuangan 2026: Cek Kredit Pajak Sebelum Merger PT By PT Jasa Konsultan Keuangan di website resmi PT Jasa Konsultan Keuangan.
Bersama
PT. Jasa Konsultan Keuangan –
PT. Jasa Laporan Keuangan
PT. BlockMoney BlockChain Indonesia
“Selamat Datang di Masa Depan”
Smart Way to Accounting Solution — Cara Cerdas untuk Solusi Akuntansi
Bidang Usaha / Jasa — AKUNTANSI Melayani:
- Jasa Accounting Service dan Penyusunan Laporan Keuangan
- Peningkatan Profit Bisnis
- Pemeriksaan Pengelolaan (Manajemen Keuangan dan Akuntansi, Uji Tuntas)
- Konsultan Pajak
- Studi Kelayakan
- Proposal Proyek / Media Pembiayaan
- Pembuatan Perusahaan Baru
- Jasa Digital Pemasaran (DIMA)
- Jasa Digital Ekosistem (DEKO)
- Jasa Digital Ekonomi (DEMI)
- 10 Peta Uang BLOCKCHAIN
Hubungi:
Widi Prihartanadi · Tuti Alawiyah — WhatsApp/Telepon Kantor: 0811 808 5705 · 0877 0070 0705
Email: headoffice@jasakonsultankeuangan.co.id
cc: jasakonsultankeuanganindonesia@gmail.com
Alamat Kantor:
PT. Jasa Konsultan Keuangan — Gedung Patra Jasa Office Tower Lt. 17 Ruang 1704, Jl. Jend. Gatot Subroto Kav. 32-34, Kel. Kuningan Timur, Kec. Setiabudi, Jakarta Selatan 12950.
Kantor Jakarta Timur: Jl. Inspeksi Kalimalang No. 97, Kel. Pondok Kelapa, Kec. Duren Sawit, Jakarta Timur.
Google Maps:
https://g.page/jasa-konsultan-keuangan-jakarta?share
PT JASA KONSULTAN KEUANGAN INDONESIA — https://share.google/M8r6zSr1bYax6bUEj
Situs web:
https://jasakonsultankeuangan.co.id/
https://blockmoney.co.id/
https://jasakonsultankeuangan.com/
https://sumberrayadatasolusi.co.id/
https://jejaringlayanankeuangan.co.id/
https://skkpindotama.co.id/
https://mmpn.co.id/
https://marineconstruction.co.id/
Media sosial:
YouTube: https://youtube.com/@jasakonsultankeuangan2387
Instagram: https://www.instagram.com/p/B5RzPj4pVSi/
X/Twitter: https://twitter.com/pt_jkk
Facebook: https://www.facebook.com/JasaKonsultanKeuanganIndonesia
LinkedIn: https://linkedin.com/in/jasa-konsultan-keuangan-76b21310b
Digital EKOSISTEM (DEKO) — Web KOMUNITAS (WebKom) PT JKK DIGITAL: Platform komunitas korporat BLOCKCHAIN industri keuangan.
#JasaKonsultanKeuangan #BlockMoney #JasaLaporanKeuangan #JasaKonsultanPajak #JasaMarketingDigital #JejaringLayananKeuanganIndonesia #JKKInspirasi #JKKMotivasi #JKKDigital #JKKGroup #SumberRayaDataSolusi #SatuanKomandoKesejahteraanPrajuritIndotama #BlockMoneyIndonesia #MarineConstruction #MitraMajuPerkasaNusantara #JasaKonsultanKeuanganDigital #SinergiSistemDanSolusi #AccountingService #ArusKas #ModalKerja #Tax #Pajak #PPN
Punya pertanyaan tentang topik ini?
Tulis pertanyaan atau pengalaman usaha Anda di kolom komentar di bawah. Tim konsultan PT Jasa Konsultan Keuangan membaca setiap komentar dan menjawabnya langsung di halaman ini, sehingga pembaca lain dengan kasus serupa ikut terbantu. Gratis, cukup nama dan email (email tidak ditampilkan).

 Anggota PT Jasa Konsultan Keuangan Group